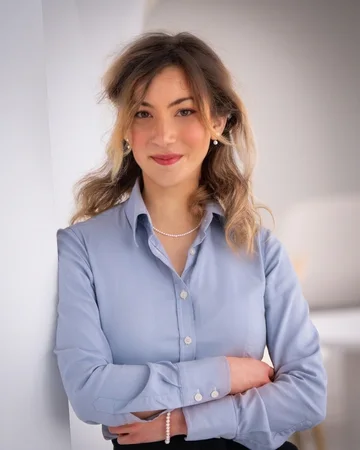
Votre avocate
Cassandre Nogues
- Membre de l’IACF (Institut des Avocats Conseils Fiscaux)
- Master 221 Fiscalité de l’Entreprise et des Groupes Internationaux, Université Paris Dauphine
- A exercé au sein de cabinets internationaux avant de fonder Donoé
- Travaille en français et en anglais
Comment employer en France
Le choix dépend des fonctions confiées au salarié, de la durée prévue et de la présence que la société envisage en France. Il peut évoluer avec l’activité.
- Option 1
Embauche directe
La société étrangère s’immatricule auprès de l’Urssaf comme employeur sans établissement, établit une paie française et acquitte les cotisations sociales.
- Urssaf
- DSN
- Option 2
Employer of Record
Un prestataire devient l’employeur juridique du salarié et assure la paie française. Il n’écarte pas, à lui seul, le risque d’établissement stable.
- Établissement stable
- Option 3
Succursale
Un établissement de la société elle-même en France, sans personnalité juridique distincte, lorsque l’activité y est appelée à durer.
- Convention France–États-Unis
- Option 4
Filiale
Une société française distincte, qui emploie directement ses salariés, adaptée au développement durable d’une activité et au recrutement de nouveaux salariés.
- Plans d’actions
- Sous-plan français
Recruter en France pour une société étrangère
Donoé, cabinet d’avocat fiscaliste, compare les schémas d’emploi, coordonne l’immatriculation et la paie française, analyse le risque d’établissement stable et accompagne les cadres qui s’installent en France ainsi que les plans d’actions des salariés français.
- 01
Filiale, succursale ou embauche directe
Une société étrangère peut recruter par une filiale française, par une succursale, ou directement comme employeur étranger sans établissement immatriculé auprès de l’Urssaf. Un Employer of Record peut aussi être l’employeur juridique. Le choix dépend des fonctions, de la durée prévue et de la présence envisagée en France.
- 02
Obligations dès la première embauche
Immatriculation auprès de l’Urssaf, contrat de travail de droit français, paie française et déclaration sociale nominative (DSN) lorsque le salarié relève de la sécurité sociale française. L’impôt sur le revenu est prélevé à la source par l’employeur ou, pour certains employeurs étrangers, payé par le salarié sous forme d’acomptes, l’employeur déclarant alors chaque année les salaires versés. Lorsque le salarié n’est pas ressortissant de l’Union européenne, de l’Espace économique européen ou de Suisse, l’autorisation de travail se vérifie aussi.
- 03
Établissement stable
Un salarié qui conclut habituellement des contrats au nom de la société, ou qui travaille depuis des locaux mis à sa disposition, peut créer un établissement stable au sens de la convention fiscale franco-américaine.
- Convention France–États-Unis
- 04
Envoyer un salarié en France
Un salarié envoyé temporairement en France par un employeur américain peut rester affilié au seul régime américain pendant cinq ans au plus, en application de l’accord de sécurité sociale franco-américain. Les cadres recrutés à l’étranger peuvent relever du régime des impatriés (article 155 B du CGI).
- Accord de sécurité sociale
- Art. 155 B CGI
- 05
Plans d’actions des salariés français
Les RSU et stock-options attribuées aux salariés français sont imposées comme un salaire, sauf si le plan est adapté au droit français. Un sous-plan qualifié réduit le coût pour la société et pour le salarié : voir RSU et plans d’actions.
Comment nous travaillons
- 01
Premier échange
Un entretien de 30 minutes en visioconférence, en français ou en anglais, pour examiner votre situation et identifier les points à traiter.
- 02
Analyse et chiffrage
Une analyse écrite des règles applicables, avec le coût fiscal chiffré pour chaque option.
- 03
Mise en œuvre et suivi
Rédaction, déclarations et coordination avec vos autres conseils, avec un suivi annuel si nécessaire.
Publications et distinction
 Prix OCCUR 2026, Collaboration interprofessionnelleLa Rencontre OCCUR Paris
 Article · 11 novembre 2026Successions : pourquoi il est essentiel de bien déclarer les donations
 Avis d’expert · 26 octobre 2026Ask the expert : comment l’IFI s’applique-t-il aux nouveaux arrivants ? (en anglais)
 Tribune · 24 juin 2026Entrepreneurs : structurer son patrimoine en même temps que son entreprise
 Avis d’expert · 6 octobre 2026Rémunération du titulaire : trois structures, trois logiques
 Article · 8 octobre 2026Comptes détenus à l’étranger : les oublis fréquents
- Entretien · 28 septembre 2026Créations, transmissions d’officines : pourquoi et comment anticiper au mieux ?
 ArticlesLes articles du cabinet sur la plateforme du Conseil national des barreaux
 Publication commune · 26 juillet 2026BSPCE : pas de cotisations, mais une ligne en DSNavec Arnaud Albalat (Galadrim) et Laura Sinthe (Puncto)
 AbracamovePublication communeRetraite internationale : ce que change le pays de résidenceavec Delphine Bes (Abracamove)
Cas clients
Tous les cas clients→Recruter un premier salarié en France
Société étrangère recrutant son premier salarié en France sans filiale : choix du schéma d'emploi, enregistrement employeur à l'Urssaf, paie française et risque d'établissement stable.
- Employeur étranger
- Établissement stable
- Paie France
Qualifier un plan de RSU de groupe pour la France
Un plan mondial de RSU appliqué à la France sans avenant : chaque livraison imposée et chargée comme un salaire. Cinq clauses accessoires faisaient obstacle à la qualification ; un addendum français les a levées, sans modifier le plan mondial.
- RSU
- Actions gratuites
- Article 217 quinquies
Accompagner une institution financière dans ses obligations fiscales et déclaratives
Institution financière servant des clients résidents de France : traitement fiscal des produits, déclaration n° 2777, production des IFU et gestion fiscale des PEA.
- IFU
- Déclaration 2777
- PEA
Questions fréquentes
Réponses à jour au 7 novembre 2026
01Une société étrangère peut-elle embaucher en France sans filiale ?
Oui. Elle peut s’immatriculer comme employeur étranger sans établissement auprès de l’Urssaf, établir une paie française et acquitter les cotisations sociales, ou recourir à un Employer of Record. Le risque d’établissement stable doit être apprécié dans les deux cas.
02L’embauche d’un salarié en France crée-t-elle un établissement stable ?
Pas automatiquement. Tout dépend des activités réellement exercées : un salarié qui conclut habituellement des contrats au nom de la société, ou qui travaille depuis des locaux mis à sa disposition, peut en créer un au sens de la convention fiscale.
03Une société étrangère peut-elle passer par un Employer of Record ?
Oui. L’Employer of Record devient l’employeur juridique du salarié et assure la paie française. Il n’écarte pas, à lui seul, le risque d’établissement stable, qui dépend des activités réellement exercées en France.
04Le salarié est-il imposé en France sur son salaire ?
Oui, s’il est résident fiscal de France : son salaire est imposé en France, par prélèvement à la source sur la paie ou, pour certains employeurs étrangers, par des acomptes payés par le salarié. Lorsqu’il a été recruté à l’étranger, le régime des impatriés peut exonérer une partie de sa rémunération.
05Un salarié américain envoyé en France peut-il rester affilié à la sécurité sociale américaine ?
Oui, s’il est envoyé temporairement en France par un employeur américain : l’accord de sécurité sociale entre la France et les États-Unis permet alors de rester affilié au seul régime américain pendant cinq ans au plus, sur présentation d’un certificat de détachement. Au-delà, ou si l’employeur est français, le régime français s’applique.
Échanger sur votre situation
Un premier entretien permet d’identifier les questions que pose votre situation et le travail qu’elles demandent.