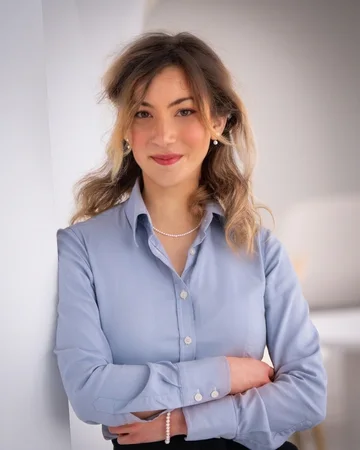
Ihre Anwältin
Cassandre Nogues
- Mitglied des IACF (Institut des Avocats Conseils Fiscaux)
- Master 221 in Unternehmens- und internationaler Konzernbesteuerung, Université Paris Dauphine
- War vor der Gründung von Donoé in internationalen Kanzleien tätig
- Arbeitet auf Englisch und Französisch
Beschäftigung in Frankreich
Die Wahl hängt von den Aufgaben des Mitarbeiters, der geplanten Dauer und der Präsenz ab, die das Unternehmen in Frankreich anstrebt. Sie kann sich mit der Entwicklung der Tätigkeit ändern.
- Option 1
Direktanstellung
Das deutsche Unternehmen registriert sich bei der Urssaf als ausländischer Arbeitgeber ohne Niederlassung, führt eine französische Lohnabrechnung und zahlt die französischen Sozialversicherungsbeiträge.
- Urssaf
- DSN
- Option 2
Employer of Record
Ein Dienstleister wird rechtlicher Arbeitgeber und übernimmt die französische Lohnabrechnung. Das Betriebsstättenrisiko schließt er allein nicht aus.
- Betriebsstätte
- Option 3
Zweigniederlassung
Eine Niederlassung des deutschen Unternehmens selbst in Frankreich, ohne eigene Rechtspersönlichkeit, wenn die Tätigkeit auf Dauer angelegt ist.
- DBA Deutschland-Frankreich
- Option 4
Tochtergesellschaft
Eine eigenständige französische Gesellschaft, die ihre Mitarbeiter direkt beschäftigt, geeignet für eine dauerhafte Tätigkeit und weitere Einstellungen.
- Beteiligungspläne
- Französischer Sub-Plan
Mitarbeiter in Frankreich für deutsche Unternehmen
Donoé, eine französische Steuerrechtskanzlei, vergleicht die Beschäftigungsmodelle, koordiniert die Registrierung als Arbeitgeber und die französische Lohnabrechnung, prüft das Betriebsstättenrisiko und berät nach Frankreich ziehende Führungskräfte sowie zu Beteiligungsplänen für französische Mitarbeiter.
- 01
Tochtergesellschaft, Zweigniederlassung oder Direktanstellung
Ein deutsches Unternehmen kann über eine französische Tochtergesellschaft, über eine Zweigniederlassung oder direkt als ausländischer Arbeitgeber ohne Niederlassung einstellen, registriert bei der Urssaf. Auch ein Employer of Record kann rechtlicher Arbeitgeber sein. Die Wahl hängt von den Aufgaben, der geplanten Dauer und der angestrebten Präsenz in Frankreich ab.
- 02
Arbeitgeberpflichten ab der ersten Einstellung
Registrierung bei der Urssaf, ein Arbeitsvertrag nach französischem Recht, französische Lohnabrechnung und die monatliche Sozialmeldung DSN, wenn der Mitarbeiter der französischen Sozialversicherung unterliegt. Die Einkommensteuer wird vom Arbeitgeber an der Quelle einbehalten oder, bei bestimmten ausländischen Arbeitgebern, vom Mitarbeiter in Vorauszahlungen entrichtet; der Arbeitgeber meldet dann jährlich die gezahlten Gehälter. Ist der Mitarbeiter kein Staatsangehöriger der EU, des EWR oder der Schweiz, wird zudem die Arbeitserlaubnis geprüft.
- 03
Betriebsstätte
Ein Mitarbeiter, der gewöhnlich Verträge im Namen des Unternehmens abschließt oder von Räumlichkeiten aus arbeitet, die ihm zur Verfügung stehen, kann eine Betriebsstätte im Sinne des deutsch-französischen Doppelbesteuerungsabkommens begründen.
- DBA Deutschland-Frankreich
- 04
Entsendung nach Frankreich
Ein von einem deutschen Arbeitgeber vorübergehend nach Frankreich entsandter Mitarbeiter kann bis zu 24 Monate ausschließlich in der deutschen Sozialversicherung versichert bleiben, mit einer A1-Bescheinigung nach der europäischen Koordinierung der sozialen Sicherheit (Verordnung (EG) Nr. 883/2004). Im Ausland angeworbene Führungskräfte können unter das französische Impatriates-Regime fallen (Artikel 155 B des französischen Steuergesetzbuchs).
- Verordnung (EG) Nr. 883/2004
- Art. 155 B CGI
- 05
Beteiligungspläne für französische Mitarbeiter
RSUs und Aktienoptionen, die französischen Mitarbeitern gewährt werden, werden wie Gehalt besteuert, sofern der Plan nicht an das französische Recht angepasst ist. Ein nach französischem Recht qualifizierter Sub-Plan senkt die Kosten für das Unternehmen und den Mitarbeiter: siehe RSUs and equity awards in France (auf Englisch).
Unsere Arbeitsweise
- 01
Erstes Gespräch
Ein 30-minütiges Videogespräch auf Englisch oder Französisch, um Ihre Situation zu prüfen und die Punkte zu bestimmen, die einer Beratung bedürfen.
- 02
Analyse und Berechnung
Eine schriftliche Analyse der anwendbaren Regeln, mit den Steuerkosten jeder Option beziffert.
- 03
Umsetzung und Begleitung
Ausarbeitung, Erklärungen und Abstimmung mit Ihren anderen Beratern, bei Bedarf mit jährlicher Begleitung.
Publikationen und Auszeichnung
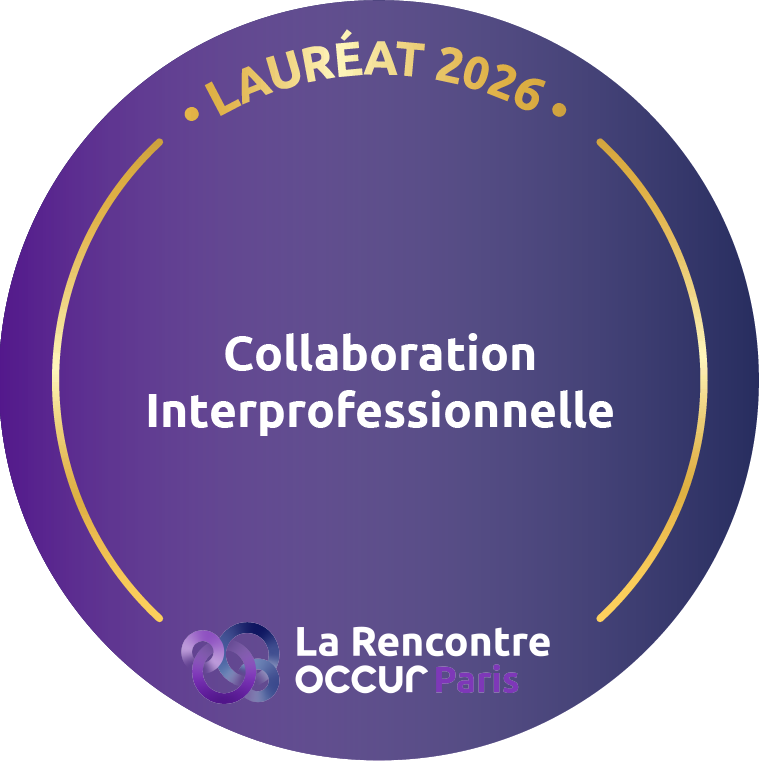 Prix OCCUR 2026, Interprofessionelle ZusammenarbeitLa Rencontre OCCUR Paris
 Artikel · 11. November 2026Inheritance in France: why gifts must be properly declared (auf Französisch)
 Expertenbeitrag · 26. Oktober 2026Ask the expert: How does France’s wealth tax affect new arrivals?
 Gastbeitrag · 24. Juni 2026Entrepreneurs: structuring your wealth alongside your business (auf Französisch)
 Expertenbeitrag · 6. Oktober 2026Pharmacy owner’s remuneration: three structures, three approaches (auf Französisch)
 Artikel · 8. Oktober 2026Foreign accounts: common omissions (auf Französisch)
- Interview · 28. September 2026Setting up and handing over a pharmacy: why and how to plan ahead (auf Französisch)
 ArtikelDie Artikel der Kanzlei auf der Plattform des französischen Conseil national des barreaux
 Gemeinsame Veröffentlichung · 26. Juli 2026BSPCE: no contributions, but a line in the DSN payroll returnmit Arnaud Albalat (Galadrim) und Laura Sinthe (Puncto)
 AbracamoveGemeinsame VeröffentlichungInternational retirement: what the country of residence changesmit Delphine Bes (Abracamove)
Begriffe (auf Englisch)
Siehe auch (auf Englisch)
Fallstudien (auf Englisch)
Alle Fallstudien→Hiring a first employee in France
A foreign company hiring its first employee in France without a subsidiary: choice of employment structure, employer registration with the Urssaf, French payroll and permanent-establishment risk.
- Foreign employer
- Permanent establishment
- French payroll
Qualifying a Group RSU Plan for France
A global RSU plan applied to France with no addendum: every delivery taxed and charged as salary. Five ancillary clauses stood in the way of qualification; a French addendum removed them, without touching the global plan.
- RSU
- Free shares
- Article 217 quinquies
Supporting a financial institution with its tax and reporting obligations
A financial institution serving French tax resident clients: tax treatment of products, return no. 2777, production of the IFU statements and tax management of PEAs.
- IFU
- Return 2777
- PEA
Häufige Fragen
Antworten aktualisiert am 7. November 2026
01Kann ein deutsches Unternehmen ohne französische Tochtergesellschaft einen Mitarbeiter in Frankreich einstellen?
Ja. Es kann sich bei der Urssaf als ausländischer Arbeitgeber ohne Niederlassung registrieren, eine französische Lohnabrechnung führen und die französischen Sozialversicherungsbeiträge zahlen, oder einen Employer of Record einsetzen. In beiden Fällen ist das Betriebsstättenrisiko zu prüfen.
02Begründet die Einstellung eines Mitarbeiters in Frankreich eine Betriebsstätte?
Nicht automatisch. Es kommt auf die tatsächlich ausgeübten Tätigkeiten an: Ein Mitarbeiter, der gewöhnlich Verträge im Namen des Unternehmens abschließt oder von Räumlichkeiten aus arbeitet, die ihm zur Verfügung stehen, kann eine Betriebsstätte im Sinne des Doppelbesteuerungsabkommens begründen.
03Kann ein deutsches Unternehmen in Frankreich einen Employer of Record einsetzen?
Ja. Der Employer of Record wird rechtlicher Arbeitgeber und übernimmt die französische Lohnabrechnung. Er schließt allein das Betriebsstättenrisiko nicht aus, das von den tatsächlich in Frankreich ausgeübten Tätigkeiten abhängt.
04Wird der Mitarbeiter in Frankreich auf sein Gehalt besteuert?
Ja, wenn er in Frankreich steuerlich ansässig ist: Das Gehalt wird in Frankreich besteuert, durch Quellenabzug über die Lohnabrechnung oder, bei bestimmten ausländischen Arbeitgebern, durch Vorauszahlungen des Mitarbeiters. Wurde der Mitarbeiter im Ausland angeworben, kann das Impatriates-Regime einen Teil der Vergütung von der Steuer befreien.
05Kann ein nach Frankreich entsandter Mitarbeiter in der deutschen Sozialversicherung bleiben?
Ja, wenn ein deutscher Arbeitgeber den Mitarbeiter vorübergehend nach Frankreich entsendet: Nach der europäischen Koordinierung der sozialen Sicherheit kann er bis zu 24 Monate ausschließlich in der deutschen Sozialversicherung versichert bleiben, mit einer A1-Bescheinigung. Nach Ablauf dieses Zeitraums oder wenn der Arbeitgeber französisch ist, gilt die französische Sozialversicherung.
Ihre Situation besprechen
Ein erstes Gespräch klärt die Fragen, die Ihre Situation aufwirft, und die Arbeit, die sie erfordern.